Más allá de los papeles: el Gabinete de Auditoría y Control Interno de la UCA es referente universitario en buenas prácticas en el sector público 23 octubre 2026
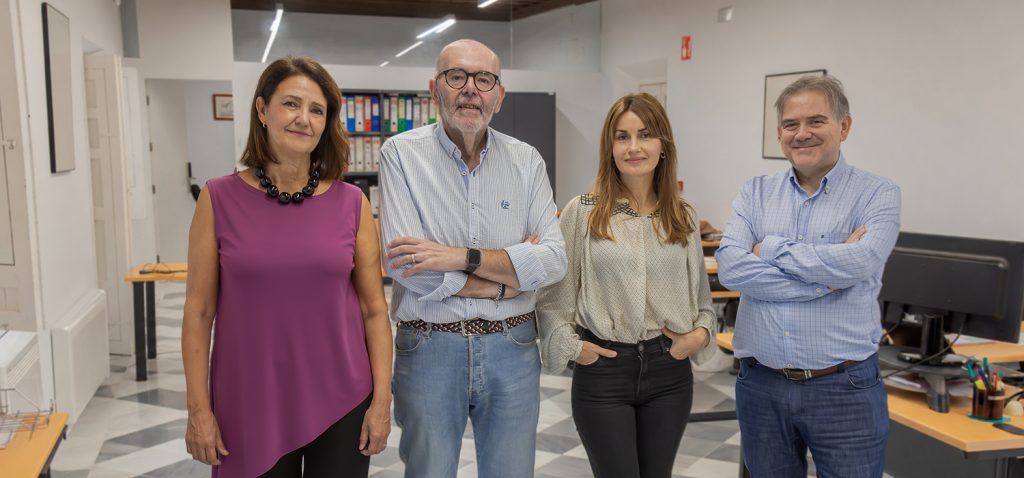
El equipo directivo y técnico nos abre sus puertas para explicar cómo protege la gestión y los recursos de la Universidad de Cádiz
El Gabinete de Auditoría y Control Interno de la Universidad de Cádiz (GAYCI) ha hecho historia en el ámbito del control público al recibir el primer accésit del XI Premio a las Buenas Prácticas en Gestión, Auditoría y Transparencia en el Sector Público 2026, otorgado por la Fundación FIASEP. Es la primera vez que una unidad de control interno de una universidad pública obtiene este reconocimiento, entregado en Málaga durante el XII Congreso Nacional de Auditoría en el Sector Público.
Bajo el título ‘La transformación del control interno universitario mediante un modelo de auditoría preventiva, innovación tecnológica, integridad pública y cooperación institucional’, la UCA ha demostrado que auditar no es solo revisar expedientes pasados, sino acompañar a la comunidad universitaria, prevenir riesgos, digitalizar procesos y cooperar de forma abierta. Para entender qué significa este logro y cómo influye en el día a día del Campus, conversamos de manera cercana con el equipo impulsor de esta transformación.
La Universidad de Cádiz fue pionera al crear en 1991 su Servicio de Auditoría Interna. En el ámbito universitario, vuestra labor es ayudar a que las cosas se hagan bien desde el principio, resolver dudas y evitar errores que pueden solucionarse previamente. No obstante, cuando se escucha la palabra “auditoría” a menudo se piensa en fiscalización rigurosa o en montones de expedientes por revisar. ¿Cómo le explicarían a un estudiante o a un docente qué hace realmente el Gabinete en la UCA?
El Gabinete de Auditoría y Control Interno tiene una misión fundamental: contribuir a que la Universidad gestione sus recursos públicos de forma legal, eficiente, transparente y responsable.
A veces se identifica la auditoría con la revisión previa de documentos o con la detección de errores una vez que se han producido. Sin embargo, nuestra función va mucho más allá. Revisamos la gestión, evaluamos procedimientos, identificamos riesgos, formulamos recomendaciones y asesoramos a los responsables universitarios para ayudarles a tomar mejores decisiones.
En definitiva, no se trata solamente de comprobar si las cosas se hacen correctamente, “poner pegas”, sino también de contribuir a que puedan hacerse bien desde el principio. Nuestro objetivo es que el control interno sea una garantía para la Universidad y, al mismo tiempo, una herramienta útil para quienes trabajan en ella.
“Nuestro objetivo es que el control interno sea una garantía para la Universidad y, al mismo tiempo, una herramienta útil para quienes trabajan en ella”
La sociedad, en general, y las instituciones, en particular, han evolucionado notablemente en estos años, de unas tareas básicas y espacio acotado hemos pasado a vivir en la globalidad marcada por las tecnologías y la evaluación de competencias, donde adelantarse a los cambios, la innovación en procesos y herramientas y la mejora continua suponemos que marca vuestro trabajo. ¿Cuál ha sido la clave para pasar de esa visión tradicional a una auténtica auditoría preventiva?
La clave ha sido entender que el control interno debe evolucionar al mismo ritmo que la Universidad y la sociedad. Las instituciones son cada vez más complejas, gestionan recursos y proyectos muy diversos y trabajan en un entorno de transformación tecnológica constante. Ante esa realidad, un modelo basado exclusivamente en revisar lo concreto resulta insuficiente.
Por eso, apostamos por anticiparnos a los problemas, identificar las áreas de mayor riesgo y promover la mejora continua de los procedimientos. Esto exige combinar el rigor jurídico y económico con el conocimiento de la organización, la innovación tecnológica y una relación fluida con las unidades gestoras.
La prevención no significa reducir las exigencias del control, sino aplicarlas de una manera más inteligente y útil. Cuanto antes se detecta un riesgo o se resuelve una duda, más posibilidades tenemos de evitar errores, retrasos y costes innecesarios.
Este cambio de enfoque es precisamente una de las líneas centrales del modelo presentado por la UCA y reconocido por la Fundación FIASEP: un control interno que no se limita a lo rutinario o el pasado, sino que ayuda a mejorar el presente y a preparar el futuro.
“La prevención no significa reducir las exigencias del control, sino aplicarlas de una manera más inteligente y útil. Cuanto antes se detecta un riesgo o se resuelve una duda, más posibilidades tenemos de evitar errores, retrasos y costes innecesarios”
Para el personal docente, investigador y de administración y servicios que trabaja a diario en la universidad, ¿qué herramientas concretas se han puesto en marcha para facilitar el contacto con el Gabinete?
Para nosotros es esencial que el personal docente e investigador y el personal técnico, de gestión y de administración y servicios perciban el Gabinete como una unidad accesible, a la que pueden acudir cuando tienen dudas sobre la gestión de los recursos públicos.
Por eso, damos importancia al asesoramiento y a la comunicación directa con las unidades gestoras y con los cargos o responsables de unidades de gasto. Resolver una consulta a tiempo puede evitar que una actuación se tramite incorrectamente o que un problema administrativo termine convirtiéndose en una incidencia de mayor alcance.
También consideramos fundamental aprovechar las posibilidades de la digitalización para facilitar las consultas, mejorar la trazabilidad de las actuaciones y detectar patrones que permitan identificar problemas recurrentes.
La tecnología debe ayudarnos a dedicar menos tiempo a tareas repetitivas y más a analizar, asesorar y proponer mejoras. No obstante, ninguna herramienta sustituye al conocimiento técnico ni a la comunicación entre las personas: la transformación digital debe estar siempre al servicio de una gestión más sencilla y eficaz.
“Damos importancia al asesoramiento y a la comunicación directa con las unidades gestoras y con los cargos o responsables de unidades de gasto”
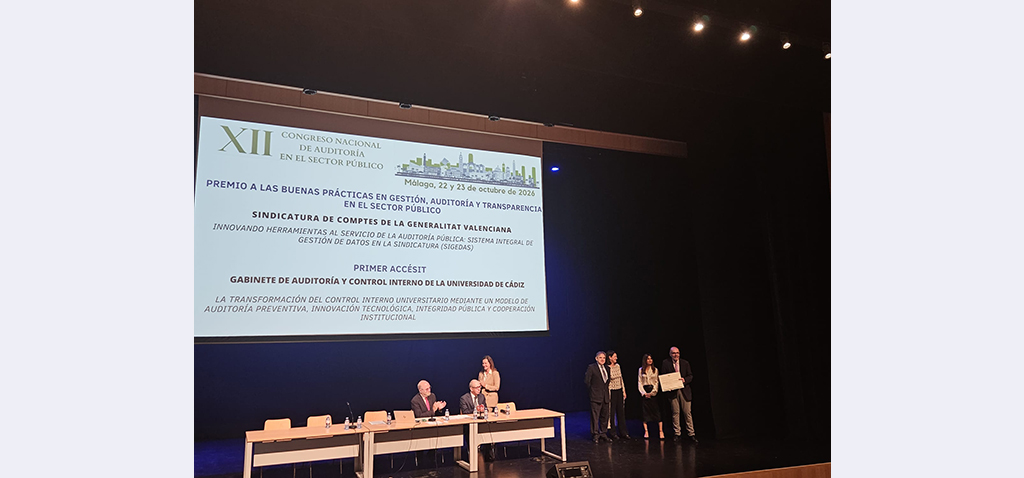
El director y el equipo del Gabinete de Auditoría y Control Interno de la UCA han recibido hoy el primer accésit en Málaga.
A continuación, abordamos la gestión del riesgo en la rutina diaria y la forma en que el Gabinete promueve la integridad pública en toda la comunidad universitaria. ¿Cómo gestionan los riesgos en el día a día y de qué manera convierten la prevención en una herramienta de transparencia real? ¿Podrían ponernos un ejemplo?
La gestión del riesgo comienza por identificar dónde pueden producirse errores, incumplimientos o ineficiencias y valorar qué consecuencias tendrían para la Universidad. A partir de ahí, se trata de priorizar los esfuerzos de control, revisar los procedimientos más sensibles y proponer medidas proporcionadas para reducir esos riesgos.
La contratación pública es un ejemplo muy claro. Una necesidad puede ser perfectamente legítima y, sin embargo, su tramitación puede plantear dudas sobre el procedimiento aplicable, la justificación del gasto, la concurrencia o la posible reiteración de contratos para prestaciones similares.
Si esas cuestiones se analizan desde el principio, es posible orientar a la unidad responsable, corregir deficiencias antes de que se consoliden y mejorar la calidad de la contratación. Así, el control no se limita a advertir de una irregularidad: contribuye a evitarla y a que los recursos se utilicen de la manera más adecuada.
La transparencia real consiste también en que las decisiones puedan justificarse, que los procedimientos sean trazables y que exista una responsabilidad clara sobre el uso de los fondos públicos. Prevenir es, en ese sentido, una forma especialmente eficaz de proteger el interés general.
“La transparencia real consiste también en que las decisiones puedan justificarse, que los procedimientos sean trazables y que exista una responsabilidad clara sobre el uso de los fondos públicos”
La colaboración y el trabajo en equipo han sido muy importante en vuestro recorrido. La UCA fue una de las impulsoras de las redes nacional y regional de auditoría universitaria desde el grupo profesional Auditores Universidad Sur de Europa y el Foro de Unidades de Auditoría y Control Interno de las Universidades Públicas de Andalucía. ¿Cuáles son las principales demandas compartidas? ¿Cooperan en experiencias prácticas?
Las unidades de control interno de las universidades públicas compartimos muchos desafíos: marcos normativos complejos, nuevas exigencias de transparencia, transformación digital, gestión de fondos públicos y necesidad de contar con procedimientos eficaces de evaluación y control. Todo ello desde un mandato de la LOSU: las universidades deben someterse al régimen de auditoría pública, deben desarrollar un sistema propio de control interno que cuente, en todo caso, con un sistema de auditoría interna y el órgano responsable del control interno debe tener autonomía funcional y no puede depender de los órganos de gobierno unipersonales de la universidad; en nuestro caso, dependemos del Consejo de Gobierno de la UCA.
Para ello, la cooperación entre unidades de auditoría y control interno es especialmente valiosa. Compartir experiencias permite conocer soluciones que han funcionado en otras instituciones, identificar riesgos comunes y avanzar hacia criterios técnicos más homogéneos, sin olvidar las particularidades organizativas de cada universidad.
Hemos participado en el impulso de espacios de colaboración profesional como Auditores Universidad Sur de Europa y el Foro de Unidades de Auditoría y Control Interno de las Universidades Públicas de Andalucía. Estos espacios contribuyen a reforzar una comunidad profesional que aprende de sus propias experiencias y afronta de manera conjunta los retos del control público.
La cooperación no consiste únicamente en intercambiar información, sino en generar conocimiento compartido y trasladarlo a la práctica. En un ámbito tan especializado, avanzar juntos permite mejorar la calidad del control y fortalecer la confianza en las instituciones universitarias.
“Hemos participado en el impulso de espacios de colaboración profesional como Auditores Universidad Sur de Europa y el Foro de Unidades de Auditoría y Control Interno de las Universidades Públicas de Andalucía”
El estudiantado y los profesionales de la institución gaditana reciben información de todo cuanto sea auditable en su ámbito universitario, pero ¿de qué manera se beneficia el alumnado de la UCA? ¿La formación continua forma parte de vuestras responsabilidades?
Aunque el alumnado no tenga una relación directa y cotidiana con el Gabinete, se beneficia de su trabajo de manera muy concreta. Los recursos públicos que administra la Universidad deben destinarse adecuadamente al cumplimiento de sus fines: la docencia, la investigación, la transferencia del conocimiento y la prestación de servicios universitarios.
Una gestión más eficiente significa aprovechar mejor esos recursos, reducir gastos evitables y contribuir a que la institución pueda cumplir sus objetivos con mayores garantías. El control interno no decide por sí solo cuáles deben ser las prioridades académicas, pero ayuda a que los recursos destinados a ellas se gestionen correctamente.
En cuanto a la formación continua, constituye un elemento esencial para mantener la calidad del trabajo. La normativa, los procedimientos y las herramientas tecnológicas cambian, por lo que es necesario actualizar permanentemente los conocimientos y compartir buenas prácticas.
También es importante que la comunidad universitaria conozca los principios básicos de una buena gestión del gasto, la contratación pública, la transparencia y la integridad institucional. La prevención funciona mejor cuando las personas disponen de información suficiente para actuar correctamente y saben dónde acudir cuando surge una duda.
En la Universidad de Cádiz, velar por los recursos públicos forma parte de su identidad y de la conciencia colectiva. ¿De qué manera trabaja el Gabinete para que esa responsabilidad compartida pase de ser un principio ético a una práctica diaria?
La responsabilidad sobre los recursos públicos no puede recaer exclusivamente en los órganos de control. Es una responsabilidad compartida por todas las personas que intervienen en la planificación, autorización, tramitación y ejecución del gasto.
Desde el Gabinete contribuimos a trasladar ese principio a la práctica mediante la fiscalización, las auditorías, el asesoramiento, la identificación de riesgos y la formulación de recomendaciones de mejora. Pero también mediante algo que consideramos esencial: promover una cultura en la que preguntar antes de actuar sea una muestra de responsabilidad y no una dificultad añadida.
“Promover una cultura en la que preguntar antes de actuar sea una muestra de responsabilidad y no una dificultad añadida”
La integridad pública se construye con procedimientos claros, decisiones justificadas, controles adecuados y personas comprometidas con el interés general. También requiere que las incidencias se puedan comunicar por los cauces establecidos y que las recomendaciones de control sirvan para aprender y mejorar.
El reconocimiento de la Fundación FIASEP supone una satisfacción para todo el equipo, compuesto por el director, Manuel Pérez Fabra, dos auditoras, Begoña Álvarez Jurado y Verónica Pérez Navarrete, y un gestor especialista, Francisco Torres Ortega. Es un respaldo al trabajo realizado. No queremos dejar en el olvido a los anteriores directores del Gabinete, Luis Barrio y Candelaria Gallardo, ni a la anterior compañera auditora, Magdalena Baratech.
Pero, sobre todo, el reconocimiento lo entendemos como un estímulo para seguir avanzando. Nuestro propósito es contribuir a una Universidad más transparente, eficiente y confiable, en la que el control interno sea percibido como un aliado de la buena gestión y una garantía para toda la comunidad universitaria.